Domain paletten-gitterbox.de kaufen?
Wir ziehen mit dem Projekt
paletten-gitterbox.de um.
Sind Sie am Kauf der Domain
paletten-gitterbox.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain paletten-gitterbox.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
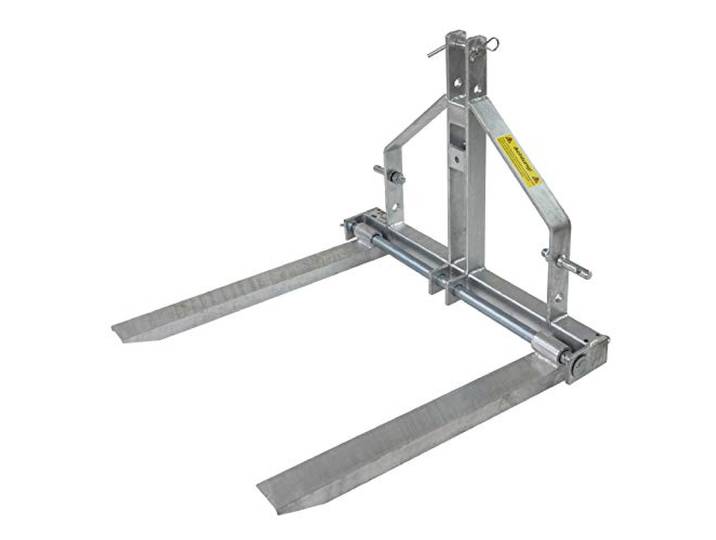
DEMA Palettengabel DPG300Z – Paletten Gabel, Kat 1, Traktor Zubehör, Schlepperzubehör, Gabel für Paletten, Lastenaufnahme, robust, vielseitig einsetzbar, 300 kg, für Traktor und SchlepperDEMA Palettengabel DPG300Z – Paletten Gabel, Kat 1, Traktor Zubehör, Schlepperzubehör, Gabel für Paletten, Lastenaufnahme, robust, vielseitig einsetzbar, 300 kg, für Traktor und Schlepper. PALETTENGABEL: DPG300Z Kat 1 für den Heckanbau an kleinere Traktoren, Dreipunktaufnahme für vielseitige Einsätze ROBUST: Vollmetall-Ausführung aus feuerverzinktem Stahl, ausgelegt für Traktoren mit 15–40 PS VERSTELLBAR: Gabelbreite in 4 Stufen verstellbar, lichte Maße ca. 12/30/48/66 cm, Nutzlänge 74 cm KLAPPBAR: Platzsparend zusammenklappbar, Sicherung gegen unbeabsichtigtes Zusammen- oder Auseinandergleiten der Gabeln TRAGFÄHIG: Maximale Belastung 300 kg, Aufnahme KAT 1, aufgebaut 93 x 90 x 75 cm, Gewicht 48 kg Robuste Vollmetall-Konstruktion Verstellbare Breite in 4 Stufen Dreipunktaufnahme Kat 1 Klappbar für platzsparende Lagerung Farbe:Mehrfarbig370,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
NOCH 16412 3D-Kit Ladegüter Paletten & Kisten H0 – Logistik-Zubehör 1:87Mit dem NOCH 3D-Kit Ladegüter-Set Paletten & Kisten entstehen realistische Logistik- und Ladeszenen. Geladene und leere Paletten, Gitterboxen, Holzkisten und Sackkarren eignen sich für Güterschuppen, Lagerbereiche und Industrieanlagen. Ladegüter-Set für Spur H0 6 geladene und 3 leere Paletten Mit 3 Gitterboxen und 5 Holzkisten 3 Sackkarren für lebendige Arbeitsszenen Ideal für Güterbahnhof, Lager und Betriebshof10,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Logistik Aufkleber mit Text Transport Versand waagerecht A6 (105x148mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...6,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jockel, Otto: LogistikLogistik , ¿Leicht verständlich und anschaulich dargestellt bietet dieses Kompakt-Training einen schnellen Einstieg in Theorie und Praxis der modernen Logistik. Neben grundlegenden Ansätzen, Vorgehensweisen und Instrumenten werden alle wichtigen Bereichslogistiken (Beschaffungs-, Lager-, Produktions- und Marketinglogistik) umfassend behandelt. Zahlreiche Beispiele verdeutlichen die Umsetzung der Theorie in die Praxis. 50 exakt abgestimmte Übungen mit Lösungen ermöglichen eine gezielte Wissenskontrolle. Schnell und zuverlässig verschaffen Sie sich so eine fundierte Basis für ein erfolgreiches Studium oder eine erfolgreiche Weiterbildung. Inhaltsverzeichnis: ¿A. Grundlagen 1. Gegenstand der Logistik 2. Entwicklung der Logistik 3. Hauptbereiche der Logistik 4. Logistikkonzeption 5. Logistik in der Unternehmensorganisation 6. Logistikziele 7. Digitalisierung der Logistik 8. Logistikplanung 9. Logistik-Controlling 10. Logistik und Risikomanagement B. Logistik-Intrumente 1. Methoden und Verfahren der Logistik (Logistische Software) 2. Objekte und Hilfsmittel der Logistik (Logistische Hardware) C. Beschaffungslogistik 1. Beschaffungsstrategien 2. Gestaltung der Beschaffungslogistik D. Lagerlogistik 1. Einführende Überlegungen 2. Lagerstrategien 3. Lagerfunktionen 4. Lagerarten 5. Lagerstandorte 6. Lagerbewegungen 7. Lagerverwaltung und Lagersteuerung 8. Technische Lagersysteme E. Produktionslogistik 1. Produktionsstrategien 2. Logistische Grundlagen 3. Hauptaufgabe der Produktionslogistik F. Marketinglogistik 1. Marketingstrategien 2. Überblick über die Inhalte der Marketinglogistik 3. Logistikrelevante Marketingentscheidungen 4. Auftragsabwicklung 5. Warenausgang 6. Warentransport 7. Ersatzteillogistik 8. Entsorgungslogistik Übungsteil (Aufgaben und Fälle) Lösungen MiniLex Literaturverzeichnis Stichwortverzeichnis , Bremsbacken > Bremsen & Bremsenteile , Auflage: 8., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20250530, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Kompakt-Training Praktische Betriebswirtschaft##, Autoren: Jockel, Otto, Edition: NED, Auflage: 25008, Auflage/Ausgabe: 8., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 340, Keyword: Kiehl; Lagernzeption; Logistikziele; Logistik-Controlling; Logistik-Instrumente; Logistik-Planung; Marketinglogistik; Produktionslogistik; Risikomanagement; Ausbildung; Logistik; Logistikplanung, Fachschema: Betrieb / Leitung, Planung, Marketing~Logistikmanagement~Management / Logistikmanagement~Business / Management~Management, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher, Warengruppe: HC/Wirtschaft/Management, Sender’s product category: BUNDLE, Blätteranzahl: 340 Blätter, Länge: 230, Breite: 160, Höhe: 19, Gewicht: 524, Produktform: Kartoniert,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
qteck faltbare Gitterbox 1200x800x800mm stapelbar und fahrbarStapelbare Gitterbox aus verzinktem Stahl. Kann bei Nichtgebrauch zur platzsparenden Lagerung zusammengefaltet werden. Abmessung (LxBxH): 1200 x 800 x 800 mm Höhe gefaltet: ~ 200 mm Maschenweite: 50 x 50 mm max. Belastungsgrenze: 1000 kg stapelbar faltbar zur Hälfte klappbares Seitenteil an einer Längsseite inkl. Beschriftungstafel Eigengewicht: 44 kg196,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
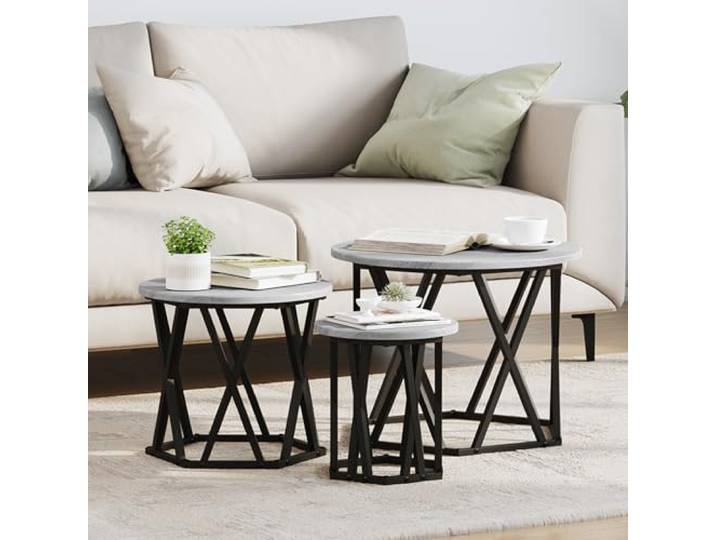
HEFZGDB Satztische 3 STK. Grau Sonoma Holzwerkstoff Stapeltische Modernes Rahmendesign Stapelbar Vielseitig RobustHEFZGDB Satztische 3 STK. Grau Sonoma Holzwerkstoff Stapeltische Modernes Rahmendesign Stapelbar Vielseitig Robust. Stapelbare Konstruktion für optimale Raumnutzung – die Tische lassen sich platzsparend übereinander verstauen, wenn sie nicht benötigt werden. Stabile Metall-Holzwerkstoff-Konstruktion mit einer Belastbarkeit von bis zu 50 kg für zuverlässige Alltagsnutzung. Zeitloses, schlankes Rahmendesign in Grau fügt sich nahtlos in verschiedene moderne und klassische Einrichtungsstile ein. Die glatte, fein bearbeitete Oberfläche ist widerstandsfähig gegen Kratzer und erleichtert die Reinigung. Ideal für vielseitige Nutzungsszenarien wie das Servieren von Getränken bei geselligen Abenden oder als praktische Ablagefläche. Farbe:Grau Sonoma148,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DEMA Palettengabel DPG300Z – Paletten Gabel, Kat 1, Traktor Zubehör, Schlepperzubehör, Gabel für Paletten, Lastenaufnahme, robust, vielseitig einsetzbar, 300 kg, für Traktor und SchlepperDEMA Palettengabel DPG300Z – Paletten Gabel, Kat 1, Traktor Zubehör, Schlepperzubehör, Gabel für Paletten, Lastenaufnahme, robust, vielseitig einsetzbar, 300 kg, für Traktor und Schlepper. PALETTENGABEL: DPG300Z Kat 1 für den Heckanbau an kleinere Traktoren, Dreipunktaufnahme für vielseitige Einsätze ROBUST: Vollmetall-Ausführung aus feuerverzinktem Stahl, ausgelegt für Traktoren mit 15–40 PS VERSTELLBAR: Gabelbreite in 4 Stufen verstellbar, lichte Maße ca. 12/30/48/66 cm, Nutzlänge 74 cm KLAPPBAR: Platzsparend zusammenklappbar, Sicherung gegen unbeabsichtigtes Zusammen- oder Auseinandergleiten der Gabeln TRAGFÄHIG: Maximale Belastung 300 kg, Aufnahme KAT 1, aufgebaut 93 x 90 x 75 cm, Gewicht 48 kg Robuste Vollmetall-Konstruktion Verstellbare Breite in 4 Stufen Dreipunktaufnahme Kat 1 Klappbar für platzsparende Lagerung Farbe:Mehrfarbig370,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
NOCH 16412 3D-Kit Ladegüter Paletten & Kisten H0 – Logistik-Zubehör 1:87Mit dem NOCH 3D-Kit Ladegüter-Set Paletten & Kisten entstehen realistische Logistik- und Ladeszenen. Geladene und leere Paletten, Gitterboxen, Holzkisten und Sackkarren eignen sich für Güterschuppen, Lagerbereiche und Industrieanlagen. Ladegüter-Set für Spur H0 6 geladene und 3 leere Paletten Mit 3 Gitterboxen und 5 Holzkisten 3 Sackkarren für lebendige Arbeitsszenen Ideal für Güterbahnhof, Lager und Betriebshof10,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
HB-Druck Logistik Aufkleber mit Text Transport Versand waagerecht A6 (105x148mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...6,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jockel, Otto: LogistikLogistik , ¿Leicht verständlich und anschaulich dargestellt bietet dieses Kompakt-Training einen schnellen Einstieg in Theorie und Praxis der modernen Logistik. Neben grundlegenden Ansätzen, Vorgehensweisen und Instrumenten werden alle wichtigen Bereichslogistiken (Beschaffungs-, Lager-, Produktions- und Marketinglogistik) umfassend behandelt. Zahlreiche Beispiele verdeutlichen die Umsetzung der Theorie in die Praxis. 50 exakt abgestimmte Übungen mit Lösungen ermöglichen eine gezielte Wissenskontrolle. Schnell und zuverlässig verschaffen Sie sich so eine fundierte Basis für ein erfolgreiches Studium oder eine erfolgreiche Weiterbildung. Inhaltsverzeichnis: ¿A. Grundlagen 1. Gegenstand der Logistik 2. Entwicklung der Logistik 3. Hauptbereiche der Logistik 4. Logistikkonzeption 5. Logistik in der Unternehmensorganisation 6. Logistikziele 7. Digitalisierung der Logistik 8. Logistikplanung 9. Logistik-Controlling 10. Logistik und Risikomanagement B. Logistik-Intrumente 1. Methoden und Verfahren der Logistik (Logistische Software) 2. Objekte und Hilfsmittel der Logistik (Logistische Hardware) C. Beschaffungslogistik 1. Beschaffungsstrategien 2. Gestaltung der Beschaffungslogistik D. Lagerlogistik 1. Einführende Überlegungen 2. Lagerstrategien 3. Lagerfunktionen 4. Lagerarten 5. Lagerstandorte 6. Lagerbewegungen 7. Lagerverwaltung und Lagersteuerung 8. Technische Lagersysteme E. Produktionslogistik 1. Produktionsstrategien 2. Logistische Grundlagen 3. Hauptaufgabe der Produktionslogistik F. Marketinglogistik 1. Marketingstrategien 2. Überblick über die Inhalte der Marketinglogistik 3. Logistikrelevante Marketingentscheidungen 4. Auftragsabwicklung 5. Warenausgang 6. Warentransport 7. Ersatzteillogistik 8. Entsorgungslogistik Übungsteil (Aufgaben und Fälle) Lösungen MiniLex Literaturverzeichnis Stichwortverzeichnis , Bremsbacken > Bremsen & Bremsenteile , Auflage: 8., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20250530, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Kompakt-Training Praktische Betriebswirtschaft##, Autoren: Jockel, Otto, Edition: NED, Auflage: 25008, Auflage/Ausgabe: 8., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 340, Keyword: Kiehl; Lagernzeption; Logistikziele; Logistik-Controlling; Logistik-Instrumente; Logistik-Planung; Marketinglogistik; Produktionslogistik; Risikomanagement; Ausbildung; Logistik; Logistikplanung, Fachschema: Betrieb / Leitung, Planung, Marketing~Logistikmanagement~Management / Logistikmanagement~Business / Management~Management, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher, Warengruppe: HC/Wirtschaft/Management, Sender’s product category: BUNDLE, Blätteranzahl: 340 Blätter, Länge: 230, Breite: 160, Höhe: 19, Gewicht: 524, Produktform: Kartoniert,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schulte, Christof: LogistikLogistik , Wege zur Optimierung der Supply Chain , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 7. Auflage, Erscheinungsjahr: 20161215, Produktform: Leinen, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Schulte, Christof, Auflage: 17007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 1045, Abbildungen: mit zahlreichen Abbildungen, Keyword: Spedition; Beschaffung; Logistikcontrolling; Produktionslogistik; Transport; Logistikmeister; Logistikmanagement; Produktion; Suppy; Materialfluss, Fachschema: Logistikmanagement~Management / Logistikmanagement~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Distributions-, Lager- und Logistikmanagement, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXVI, Seitenanzahl: 1045, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, Länge: 246, Breite: 167, Höhe: 60, Gewicht: 1822, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783800639953 9783800635160 9783800630936 9783800624546 9783800619405, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 17295349,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Logistik Aufkleber mit Text Transport Versand waagerecht A7 (74x105mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...4,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.